چرا کارمزد تراکنشهای پرداخت تغییر کرد؟
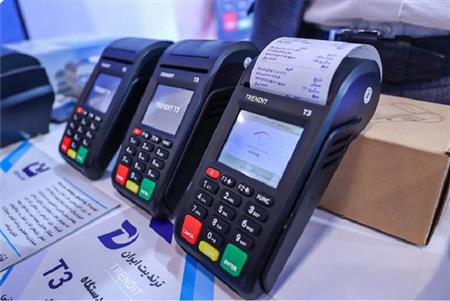
سیاستی پیشگیرانه برای جلوگیری از فرسایش اقتصادی شبکه پرداخت
به گزارش پایگاه خبری بانک مسکن - هیبنا و به نقل از ایبنا، از ۲۰ شهریور ۱۴۰۵ حداقل کارمزد تراکنشهای خرید در شبکه پرداخت از ۱۲۰۰ ریال به ۲۰۰۰ ریال افزایش یافته و از ابتدای آذر نیز کف کارمزد به ۲۴۰۰ ریال میرسد. در ظاهر، این تصمیم یک تغییر تعرفهای است؛ اما در منطق سیاستگذاری بانک مرکزی، مسئله اصلی افزایش درآمد شرکتهای پرداخت نیست. هدف، نزدیکتر کردن درآمد حاصل از ارائه خدمت به هزینه واقعی نگهداری و توسعه شبکهای است که هر ماه میلیاردها تراکنش را پردازش میکند.
آخرین گزارش رسمی شاپرک، گزارش شماره ۱۳۴ مربوط به عملکرد مرداد ۱۴۰۵، نشان میدهد شبکه پرداخت در یک ماه بیش از ۴.۶۵ میلیارد تراکنش را پردازش کرده است. این حجم تراکنش به پشتوانه شبکهای از پایانههای فروش، درگاههای اینترنتی، زیرساختهای ارتباطی، مراکز داده، سامانههای امنیتی و عملیات پشتیبانی انجام میشود؛ بنابراین مسئله سیاستگذار تنها نرخ یک خدمت نیست؛ مسئله این است که آیا مدل درآمدی شبکه میتواند هزینه حفظ کیفیت، امنیت و پایداری این زیرساخت را پوشش دهد یا نه.
اصلاح کارمزدها فقط افزایش یک نرخ نیست
اصلاح نظام کارمزد در سالهای اخیر با همین منطق دنبال شده است. بانک مرکزی پیشتر نیز هنگام تغییر ساختار کارمزد، بر ضرورت ایجاد تعادل میان هزینه ارائه خدمات پرداخت و منابع لازم برای توسعه و پایداری زیرساخت تأکید کرده بود. در مدل جدید نیز افزایش کف کارمزد را میتوان ادامه همین مسیر دانست: تعدیل تدریجی قیمتی که برای ارائه خدمت در شبکه پرداخت دریافت میشود تا فاصله آن با هزینههای عملیاتی کمتر شود.
شرکتهای ارائهدهنده خدمات پرداخت با مجموعهای از هزینههای مستمر روبهرو هستند؛ از نگهداری و جایگزینی تجهیزات و ارتباطات گرفته تا امنیت، مراکز داده، توسعه نرمافزار، پشتیبانی پذیرندگان و نوسازی شبکه پذیرندگی. بخشی از این هزینهها با تورم، افزایش قیمت تجهیزات و خدمات فناوری و رشد الزامات امنیتی بالا میرود. اگر درآمد حاصل از کارمزد برای دورهای طولانی متناسب با این هزینهها تعدیل نشود، فشار هزینه بهتدریج حاشیه عملیاتی شرکتها را کاهش میدهد و منابعی را که میتواند صرف توسعه و نوسازی شود، جذب هزینههای جاری میکند.
از این منظر، اصلاح کارمزد را نباید صرفاً بهعنوان افزایش یک نرخ دید. این تصمیم بخشی از سیاست تنظیم اقتصاد شبکه پرداخت است؛ سیاستی که میخواهد میان سه ضلع هزینه ارائه خدمت، پایداری زیرساخت و انگیزه سرمایهگذاری تعادل ایجاد کند.
اثر یکسان برای همه PSPها ندارد
افزایش کف کارمزد از ۱۲۰۰ به ۲۰۰۰ ریال به معنای رشد ۶۶.۷ درصدی نرخ پایه است، اما این عدد به معنای افزایش ۶۶.۷ درصدی درآمد یا سود همه شرکتهای پرداخت نیست. اثر واقعی سیاست به ترکیب تراکنشها، سهم هر شرکت از بازار، مبلغ تراکنشها، ساختار قراردادها و وزن درآمدهای شاپرکی در سبد درآمدی شرکت بستگی دارد.
افشاهای منتشرشده از سوی شرکتهای بورسی صنعت پرداخت در کدال نیز همین تفاوت را نشان میدهد. برخی شرکتها اثر قابلتوجهتری برای درآمدهای شاپرکی خود برآورد کردهاند و برخی دیگر، به دلیل ترکیب درآمد یا زمانبندی سال مالی، اثر محدودتری را پیشبینی کردهاند. اهمیت این دادهها در نام شرکتها نیست؛ بلکه در این است که نشان میدهد سیاست جدید مستقیماً وارد صورتهای مالی صنعت میشود و میتوان اثر آن را در ماههای بعد اندازهگیری کرد.
در واقع، شرکتهای بورسی تنها پنجره شفافتر برای مشاهده اثر یک سیاست عمومی بر کل صنعت هستند. دادههای کدال امکان میدهد بررسی شود آیا تعدیل نرخ کارمزد صرفاً درآمد اسمی را بالا برده یا توانسته بخشی از فشار هزینههای عملیاتی را جبران کند.
مسئله اصلی؛ نسبت درآمد به هزینه
معیار اصلی موفقیت این سیاست، افزایش عدد درآمد نیست؛ بلکه تغییر نسبت درآمد عملیاتی به هزینه ارائه خدمت است. اگر نرخ جدید بخشی از رشد هزینههای شبکه را جبران کند، حاشیه عملیاتی شرکتها میتواند از فشار هزینههای جاری فاصله بگیرد. در این صورت، شرکتها منابع بیشتری برای نگهداری، امنیت، توسعه نرمافزار و نوسازی تجهیزات خواهند داشت.
این همان نقطهای است که اصلاح کارمزد از یک تصمیم تعرفهای به یک سیاست زیرساختی تبدیل میشود. شبکه پرداخت برای حفظ کیفیت خود نیازمند سرمایهگذاری مستمر است و این سرمایهگذاری زمانی پایدارتر میشود که درآمد حاصل از ارائه خدمت بتواند بخشی معقول از هزینه آن را پوشش دهد.
از سوی دیگر، صرف افزایش کارمزد تضمین نمیکند که منابع جدید الزاماً به سرمایهگذاری زیرساختی تبدیل شود. این بخش باید در ماههای بعد با دادههای واقعی سنجیده شود. رشد درآمد شاپرکی، تغییر هزینههای عملیاتی، مخارج فناوری و روند سرمایهگذاری در شبکه پذیرندگی میتواند نشان دهد سیاست جدید تا چه اندازه توانسته تعادل اقتصادی شبکه را بهبود دهد.
سیاستی برای پایداری شبکه، نه افزایش سود
از منظر بانک مرکزی، اهمیت تصمیم جدید در این است که اقتصاد شبکه پرداخت را از وضعیت تعرفههای ثابت و هزینههای رو به افزایش دور کند. اگر هزینه نگهداری و توسعه شبکه افزایش یابد، اما نرخ خدمت متناسب با آن تعدیل نشود، در بلندمدت فشار بر کیفیت خدمات، امنیت و توان نوسازی زیرساخت افزایش پیدا میکند.
به همین دلیل، افزایش کارمزد را میتوان بخشی از سیاست پیشگیرانه بانک مرکزی برای جلوگیری از فرسایش اقتصادی شبکه دانست. سیاستگذار با تعدیل مرحلهای نرخ تلاش میکند بخشی از شکاف میان هزینه واقعی خدمت و درآمد آن را کاهش دهد، بدون آنکه بار مستقیم کارمزد خرید به دارنده کارت منتقل شود.
این نگاه، تفاوت مهمی با روایت «افزایش درآمد PSP ها» دارد. در این روایت، شرکتهای پرداخت ذینفع نهایی سیاست نیستند؛ آنها اپراتورهای زیرساختی شبکهای هستند که باید بتوانند هزینه ارائه خدمت را پوشش دهند و ظرفیت سرمایهگذاری برای حفظ پایداری شبکه را نگه دارند.
چطور نتیجه سیاست را بسنجیم؟
اثر واقعی تصمیم بانک مرکزی از مهر و آبان به بعد روشنتر خواهد شد. برای سنجش آن باید سه دسته داده در کنار هم قرار گیرد: درآمدهای شاپرکی شرکتهای بورسی، هزینههای عملیاتی و فناوری آنها، و شاخصهای شاپرک درباره حجم و کیفیت تراکنشها و وضعیت شبکه پذیرندگی.
اگر پس از اجرای نرخ جدید، درآمد عملیاتی شرکتها افزایش یابد و همزمان فشار هزینه کاهش پیدا کند یا سرمایهگذاری در فناوری و زیرساخت تقویت شود، میتوان گفت اصلاح کارمزد بخشی از هدف سیاستگذار را محقق کرده است. اما اگر افزایش درآمد بدون تغییر در نسبت هزینه، کیفیت خدمات یا سرمایهگذاری باقی بماند، اثر سیاست محدودتر خواهد بود؛ بنابراین مسئله اصلی از ۲۰ شهریور به بعد این نیست که شرکتهای پرداخت چقدر بیشتر درآمد خواهند داشت. مسئله این است که بانک مرکزی با اصلاح یک نرخ، تا چه اندازه میتواند اقتصاد شبکه پرداخت را به نقطهای نزدیکتر کند که هزینه ارائه خدمت، درآمد عملیاتی و نیاز به سرمایهگذاری در زیرساخت با یکدیگر تعادل بیشتری داشته باشند. همین تعادل است که در نهایت پایداری و کیفیت شبکه پرداخت کشور را تعیین میکند.
مشاهدهٔ خبر در منبع